文|潘登峰
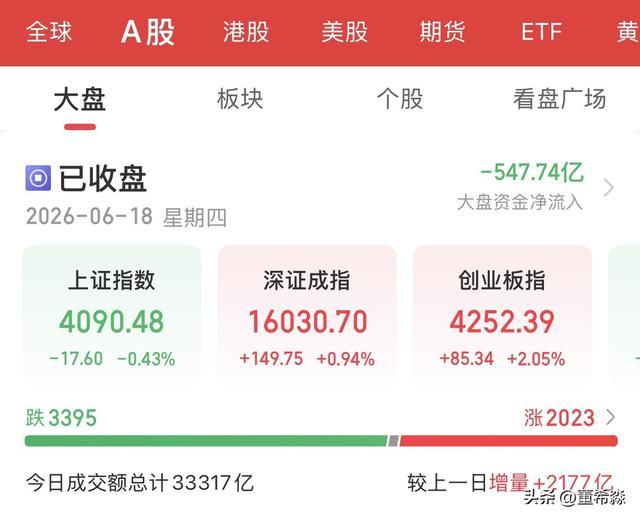
2026年6月18日,A股市场再度创下一个足以载入交易史的纪录:沪深两市全天成交额高达3.33万亿元,较上一交易日放量逾2177亿元。数字本身固然震撼,但表象之下的结构性撕裂,才是解读当前市场生态的真正密码。
上证指数因权重板块拖累收跌0.43%,失守4100点,而科创50指数却暴涨近4%,创业板指亦大涨超2%。“冰火两重天”不再是一个形容词,而是市场微观结构极度撕裂的客观写照。
资金的“极限虹吸”:科技巨头的流动性霸权
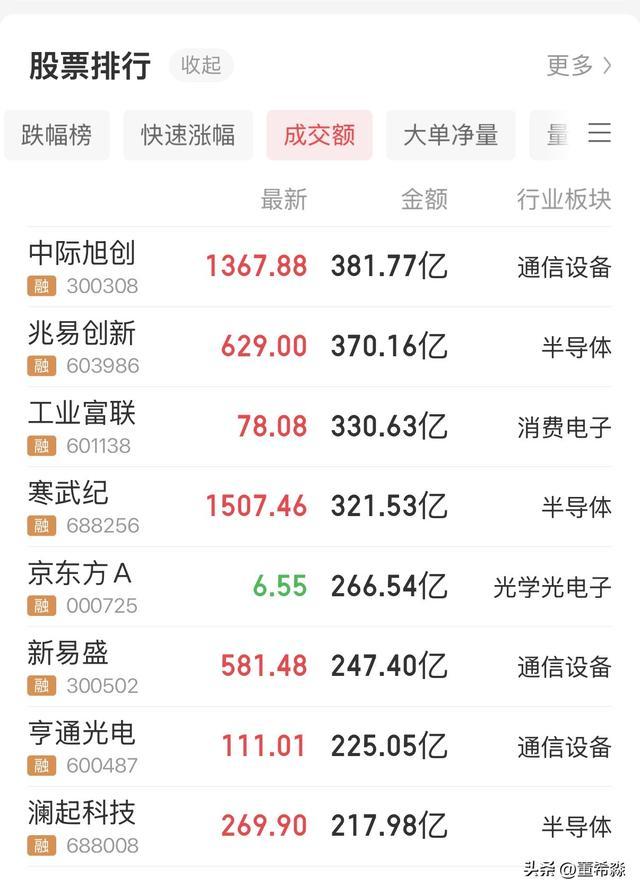
成交额榜单揭示了当日资金流向的绝对集中度。排名前20的个股清一色为科技赛道龙头,前30名中仅厦门钨业因芯片材料概念勉强跻身,其炒作内核仍与科技产业链深度绑定。其中,中际旭创、兆易创新、工业富联、寒武纪四只个股单日成交额均突破300亿元大关,这在A股交易史上极为罕见。
这种极端的流动性集中,折射出当前资金“抱团”的全新烈度。以中际旭创为例,其近382亿元的成交额是贵州茅台(约70亿元)的5倍有余,是中国石油(约12亿元)的30余倍,其总市值更是在盘中完成了对贵州茅台的超越。
资金正在用真金白银为“硬科技”景气叙事投票,AI算力、光模块、存储芯片成为容纳巨量流动性的核心容器。有市场分析将此形容为“老登”与“小灯”的资金互换——资金正从保险、银行、电力等传统权重板块大规模撤离,涌入科技成长赛道。这并非增量资金的全面入场,更多是存量乃至减量资金的结构性大迁徙。
“撕裂”的微观结构:天量换手下的隐忧与信号
光鲜的总量数据掩盖了惨烈的个股分化。在全市场成交额突破3.3万亿的背景下,下跌家数超过3100家,上涨不足2000家。对于绝大多数投资者而言,这并非一场普涨盛宴,而是一次“赚指数、亏个股”甚至指数与个股双杀的煎熬。
从历史经验看,A股历史上单日成交额突破3万亿的交易日共有15次左右,首次出现于2024年10月8日。复盘这些“天量”时刻,可以发现两大规律:其一,3万亿本身并非顶部信号,真正的风险在于量能的持续性——若后续量能快速萎缩至2万亿以下,则需警惕阶段性回调风险;其二,天量成交的本质是市场分歧加剧与资金加速换手,资金是否集中于有基本面支撑的主线板块,决定了天量之后是“空中加油”还是“盛极而衰”。
当前A股流通市值已接近110万亿元,若按照历史牛市换手率峰值约4%测算,成交额的临界点在4.4至4.5万亿元区间。从这个角度看,3.31万亿的量能仍处于本轮牛市“中前场”的蓄力阶段,距离极端过热尚有空间。然而,估值结构性分化已十分突出:全A股市盈率的5年移动分位数一度超过96%,部分热门赛道估值已逼近历史90%分位。
从“资金驱动”到“业绩验证”:节后市场的关键转向
6月18日是端午节前最后一个交易日,盘面从“细分领涨”转变为“龙头发力”,这一特征传递出主力资金对节后行情的预判——“业绩线”将成为市场焦点。从6月中下旬开始,市场进入中报业绩验证窗口期。存储芯片、光模块、光纤等具备高景气周期的细分领域龙头,市场对其抱有较高的业绩预期。
与此同时,监管层在陆家嘴论坛上的表态释放了明确信号:支持“硬科技”“真科技”,但严查借科技之名蹭热点、炒概念;科创板将扩大第五套标准适用范围至人工智能领域,支持优质AI大模型企业上市。这意味着,下一阶段的科技行情将从“贝塔普涨”转向“阿尔法分化”,唯有业绩能够匹配估值的品种,才能穿越高位波动的考验。
3.33万亿的成交额,是A股市场深度与活力的证明,但也是一面照出结构极端失衡的镜子。当前行情的本质,是充沛流动性在产业趋势感召下,对确定性高景气赛道发起的“极限冲刺”。然而,任何趋势都不可能无限度地走向极致。对于投资者而言,在看到科技长坡厚雪的同时,也必须正视局部拥挤和高位波动率放大所带来的风险。节后市场能否实现从“资金驱动”到“业绩驱动”的良性切换,将决定这轮天量行情能走多远。
鼎宏优配提示:文章来自网络,不代表本站观点。